楼宇对讲系统深度解析:从模拟到数字、从门禁到云端的演进逻辑
楼宇对讲并非新事物,但过去五年间,这个细分领域的技术架构和产业格局发生了实质性变化。据中研普华产业研究院数据,2023年中国楼宇对讲系统市场规模约为186亿元,其中数字对讲与云可视对讲产品的占比首次超过45%,较2019年提升近20个百分点。这组数字背后,是产品形态、系统架构和用户需求三者的同步迁移。对于制造企业而言,理解这一迁移的逻辑,比单纯追逐"十大品牌"榜单更有实际意义。
一、模拟系统的存量市场与数字化的临界点
目前国内存量住宅中,仍在使用模拟楼宇对讲系统的比例约为60%—65%,主要集中在2010年前后交付的项目。模拟系统布线简单、成本低,但存在明显短板:音频质量受限、无法承载视频以外的数据业务、多单元联网困难。行业内的普遍判断是,模拟系统不会迅速消失,但新增项目中的占比正在快速收窄。
数字对讲系统的拐点出现在2020年前后。一方面,TCP/IP架构的芯片成本下降;另一方面,地产项目对"多网融合"的需求上升,对讲系统需要与梯控、停车场、视频监控共用管理平台。以安居宝、狄耐克等头部厂商的公开产品线为例,其新推项目已基本以全数字架构为主,模拟产品主要面向改造市场和低端刚需盘。这一结构性变化,直接影响了上游制造环节——主板方案、电源模块、音视频编解码芯片的选型逻辑都在重构。
二、可视对讲的技术分层:从"看得见"到"看得清、连得稳"
可视对讲系统的核心指标并非只有分辨率。实际工程中,影响用户体验的往往是弱光环境下的成像质量、网络抖动时的音视频同步,以及多路并发时的响应延迟。目前主流室内分屏已从7英寸向10.1英寸过渡,摄像头从CMOS 30万像素向200万像素升级,但真正拉开差距的是编码方案与网络适配能力。
- 编码层面:H.264仍是主流,H.265在高端项目中的渗透率逐步提升,可降低约30%—40%的带宽占用;
- 网络适配:支持PoE供电与QoS优先级调度的设备,在多业务共网场景下稳定性明显更好;
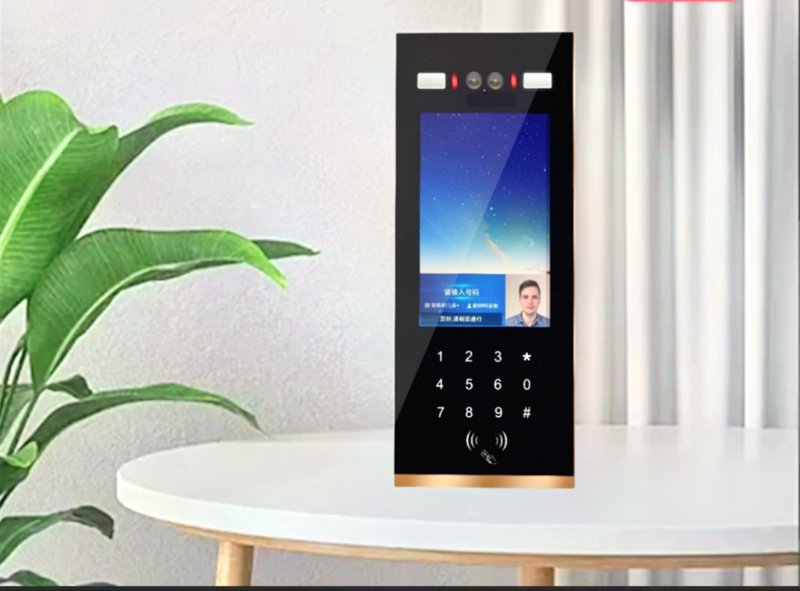
- 边缘处理:部分厂商将人脸识别、访客预登记等能力下沉至门口机,减少对中心服务器的依赖。
这些技术细节看似属于研发范畴,但对制造企业来说,直接决定了产品在招投标中的技术评分,也决定了售后故障率的水平。质量检测环节中,高低温老化、网络丢包模拟、长时间通话稳定性测试,已成为数字对讲产品出厂前的标准动作。
三、云可视对讲:把"门口"延伸到手机端
云可视对讲的兴起,本质上是把对讲系统的边界从单元门口扩展到住户的移动终端。通过SIP协议与云平台对接,住户可在手机端接听呼叫、远程开锁、查看访客抓拍。这一形态在老旧小区改造和租赁型住房场景中尤其受欢迎,因为其减少了对室内分机的依赖,降低了单户改造成本。
但云端方案也带来新的工程问题:平台并发能力、数据合规、断网降级策略。业内较为务实的做法是"云+边"混合架构——日常呼叫走本地局域网,保证断网可用;远程开门、访客记录等增值功能走云端。这种设计在多个城市的保障房项目中已有落地案例,也解释了为何"云可视对讲"在近两年的招标文件中出现频率显著上升。
四、制造端的现实课题:标准化与定制化的平衡
楼宇对讲属于典型的"项目型"制造,不同地产商的接口规范、外观要求、功能配置差异较大。完全标准化难以满足项目需求,过度定制又推高成本、拉长交期。当前较成熟的路径是模块化设计:主板、电源、结构件、面板分离,接口协议遵循行业通用标准,外观与功能通过模块组合实现差异化。这既保证了产品制造的稳定性,也为加工定制留出空间。
从产业趋势看,楼宇对讲正在从单一的"门禁通话设备"演变为社区物联网的入口节点之一。对于制造企业,真正的竞争力不在于榜单排名,而在于方案成熟度、交付能力和长期运维支持。理解这一点,比记住"楼宇对讲十大品牌"名单更有价值。